Presupuestos y política de cuotas
Coste por socio, cuotas necesarias y seguimiento mensual del presupuesto.
CFO externo
Sector · Clubes deportivos
Un club privado vive de la confianza de sus socios: cuotas que deben justificarse, instalaciones que hay que mantener y renovar, y una junta que necesita información clara para decidir.
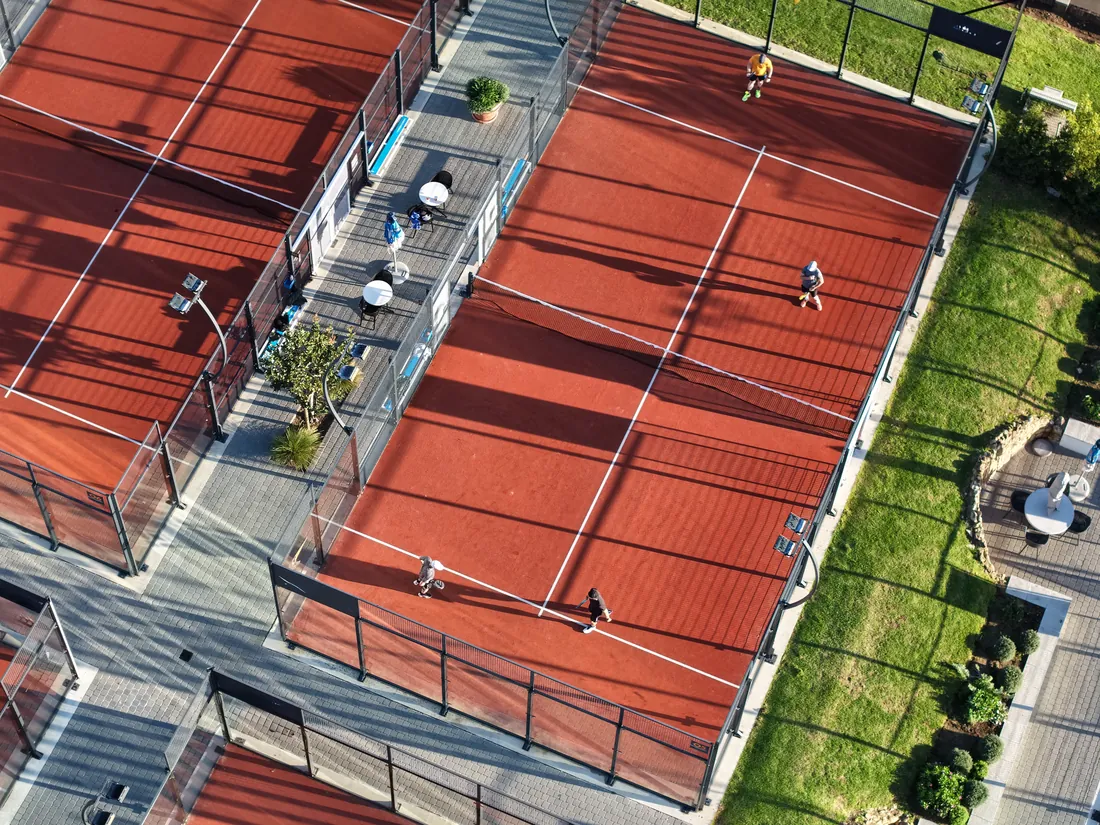
Los ingresos de un club son relativamente previsibles, pero sus gastos no: una reparación de pistas, una normativa nueva o una caída de socios pueden desajustar el presupuesto de todo el año.
Cuotas de entrada, cuotas periódicas, abonados, invitados y actividades de pago. Analizamos qué aporta cada tipo de ingreso y qué cuota cubre de verdad los costes del club.
El presupuesto es la herramienta de gobierno del club. Lo construimos por áreas e instalaciones, y lo acompañamos de un plan de inversiones a varios años para que las renovaciones no lleguen por sorpresa.
Las cuotas pueden cobrarse en momentos concretos mientras los gastos se reparten a lo largo del año. Una previsión mensual evita tensiones y permite planificar derramas o financiación con antelación.
No tributa igual una asociación deportiva sin ánimo de lucro que una sociedad mercantil que explota unas instalaciones. La forma jurídica influye en el Impuesto sobre Sociedades y en el IVA de las cuotas, donde puede haber exenciones ligadas a la naturaleza de la entidad. Lo revisamos en cada caso.
Trabajamos con la gerencia y con la junta directiva, preparando información que se entienda también fuera del área financiera.
Coste por socio, cuotas necesarias y seguimiento mensual del presupuesto.
CFO externoIngresos y costes de cada pista, campo o actividad para decidir con datos.
Análisis de rentabilidadRevisión del régimen fiscal del club, del IVA de las cuotas y de las operaciones relevantes.
Planificación fiscalRenovación de instalaciones, calendario de inversiones y negociación con entidades.
Financiación y bancaRendir cuentas con transparencia refuerza la confianza en la gestión del club.
Depende de quién preste el servicio y de su naturaleza. La normativa prevé exenciones para determinados servicios deportivos prestados por entidades sin ánimo de lucro; una sociedad mercantil, en cambio, suele repercutir IVA. Hay que analizar cada caso.
Combinando recursos propios, cuotas extraordinarias y financiación externa según la capacidad de devolución del club. Preparamos el plan de inversión, la previsión de caja y el dossier para las entidades.
Sí. Preparamos la información para sus reuniones y, si se nos solicita, la presentamos y respondemos a sus preguntas.
Otros sectores
Cuéntanos la situación del club y te proponemos cómo ordenar su presupuesto, sus cuotas y sus inversiones.
Contacto